Domain buchverschluss.de kaufen?
Wir ziehen mit dem Projekt
buchverschluss.de um.
Sind Sie am Kauf der Domain
buchverschluss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchverschluss.de kaufen?
Darf man Bücher in der Buchhandlung lesen?
Ja, in den meisten Buchhandlungen ist es erlaubt, Bücher vor dem Kauf zu lesen. Es ist eine gängige Praxis, dass Kunden sich in der Buchhandlung umsehen und Bücher aus dem Regal nehmen, um darin zu blättern oder sie sogar komplett zu lesen. Allerdings wird erwartet, dass die Bücher in gutem Zustand bleiben und nicht beschädigt werden. **
Darf man Bücher in der Buchhandlung fertig lesen?
In den meisten Buchhandlungen ist es nicht üblich, Bücher komplett in der Buchhandlung zu lesen. Es wird erwartet, dass Kunden Bücher kaufen, um sie zu Hause zu lesen. Es ist jedoch oft möglich, einen kurzen Blick in ein Buch zu werfen, um zu entscheiden, ob es einem gefällt. **
Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
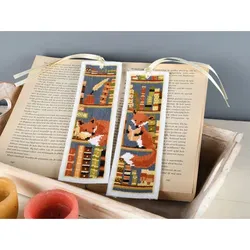
Lesezeichen "Bücher-Fuchs", 2er-SetLesezeichen Bücher-Fuchs, im 2er-Set, zum Besticken nach Zählvorlage in Kreuz- und Spannstich (ca. 5,4 Stiche/cm). Komplettpackung: Anleitung, Zählvorlage, Garn, Sticknadel. Stofffarbe: weiß. Größe: 6 x 20 cm. Material: Aida-Stoff und Garn 100 % Baumwolle.13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lesen NERVT! – Bücher? Nein, danke! (Lesen nervt! 1)Das interaktive Erstlesebuch „Lesen NERVT! – Bücher? Nein, danke!“ von Jens Schumacher ist genau das Richtige für alle, die Bücher eigentlich doof finden. Es ist für Kinder ab 7 Jahren geeignet und bietet ein ganz besonderes Leseerlebnis. originelles Konzept, bei dem das Buch selbst nicht gelesen werden möchte mit vielen bunten Illustrationen und witzigen Texten auf jeder Seite kurze Kapitel und interaktive Aufgaben regen zum Mitmachen an große Buchstaben in Fibelschrift erleichtern das Lesen Stopp! Dieses Buch sollte auf keinen Fall weitergelesen werden. Zumindest, wenn es nach der resoluten Weberknechtdame Karoline geht, die zwischen den verstaubten Seiten wohnt und einfach nur ihre Ruhe haben möchte. Mit allen Mitteln versucht sie, junge Leser dazu zu bewegen, das Buch wieder aus der Hand zu legen. Denn für Karoline ist klar: Lesen ist langweilig und Buchstaben nerven! Doch je mehr Gründe die Spinnendame aufführt, desto unterhaltsamer und aberwitziger werden ihre Beispiele. Vielleicht macht das Blättern in den Seiten ja doch mehr Spaß als gedacht? Das Hardcover-Buch aus dem arsedition Verlag eignet sich wunderbar als Geschenk zur Einschulung oder als unterhaltsame Lektüre für die ganze Familie, sowohl zum Selberlesen als auch zum Vorlesen.10,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **


Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
Lesezeichen "Lesen & Schreiben"Lesezeichen Lesen & Schreiben im 2er-Set, zum Besticken in Kreuzstich. Komplettpackung mit Arbeitsanleitung, Zählvorlage, Garn und Sticknadel. Stofffarbe: weiß, Größe: 6 x 20 cm, Material: Aida-Stoff und Garn 100 % Baumwolle (ca. 5,4 Stiche/cm).13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
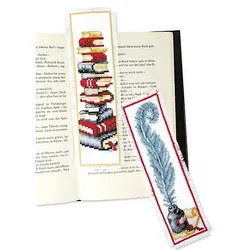
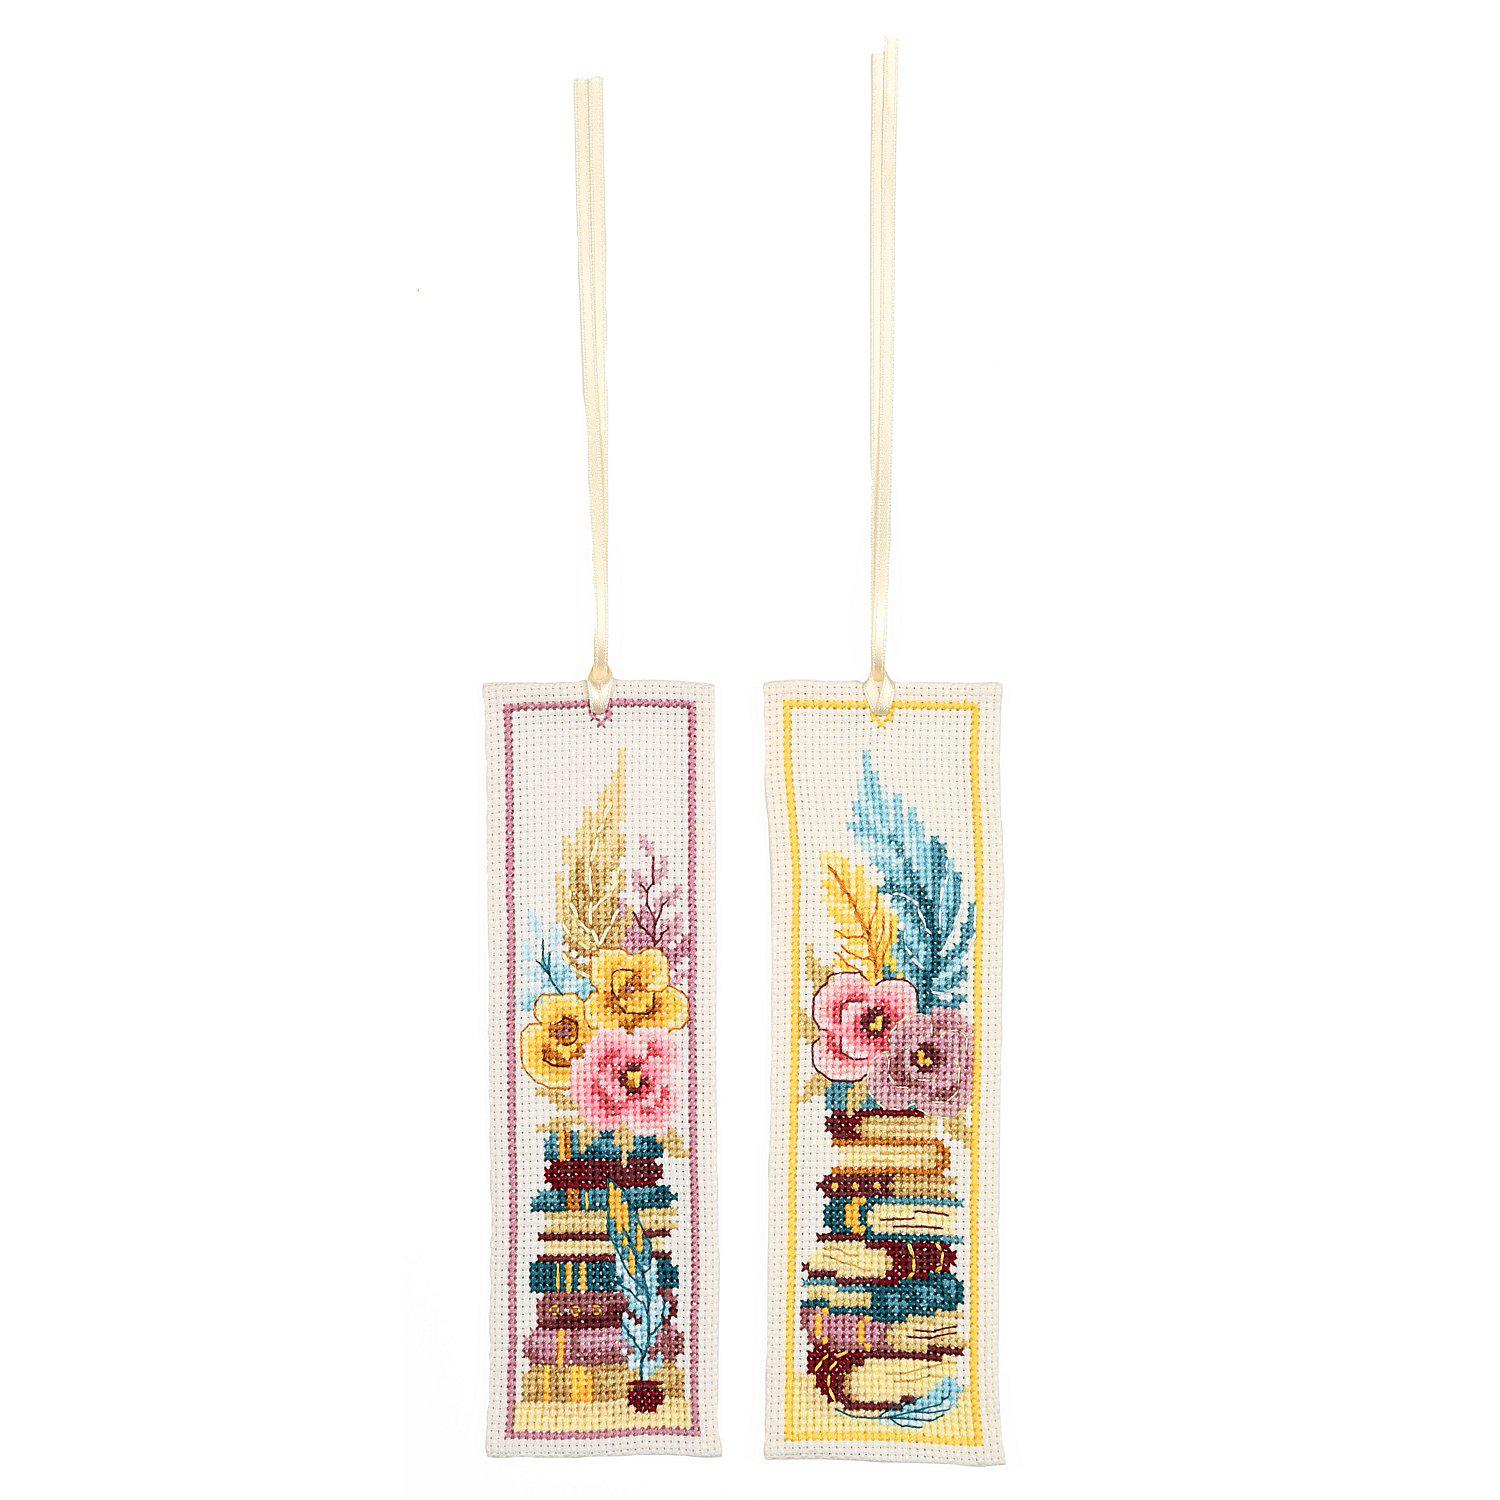
Lesezeichen "Bücher", 2er-SetLesezeichen "Bücher", im 2er-Set, zum Besticken nach Zählvorlage in Kreuz- und Spannstich (ca. 5,4 Stiche/cm). Komplettpackung: Anleitung, Zählvorlage, Garn, Sticknadel. Stofffarbe: ecru. Größe: 6 x 20 cm. Material: Aida-Stoff und Garn 100 % Baumwolle.13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lesezeichen "Bücher-Fuchs", 2er-SetLesezeichen Bücher-Fuchs, im 2er-Set, zum Besticken nach Zählvorlage in Kreuz- und Spannstich (ca. 5,4 Stiche/cm). Komplettpackung: Anleitung, Zählvorlage, Garn, Sticknadel. Stofffarbe: weiß. Größe: 6 x 20 cm. Material: Aida-Stoff und Garn 100 % Baumwolle.13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lesen NERVT! – Bücher? Nein, danke! (Lesen nervt! 1)Das interaktive Erstlesebuch „Lesen NERVT! – Bücher? Nein, danke!“ von Jens Schumacher ist genau das Richtige für alle, die Bücher eigentlich doof finden. Es ist für Kinder ab 7 Jahren geeignet und bietet ein ganz besonderes Leseerlebnis. originelles Konzept, bei dem das Buch selbst nicht gelesen werden möchte mit vielen bunten Illustrationen und witzigen Texten auf jeder Seite kurze Kapitel und interaktive Aufgaben regen zum Mitmachen an große Buchstaben in Fibelschrift erleichtern das Lesen Stopp! Dieses Buch sollte auf keinen Fall weitergelesen werden. Zumindest, wenn es nach der resoluten Weberknechtdame Karoline geht, die zwischen den verstaubten Seiten wohnt und einfach nur ihre Ruhe haben möchte. Mit allen Mitteln versucht sie, junge Leser dazu zu bewegen, das Buch wieder aus der Hand zu legen. Denn für Karoline ist klar: Lesen ist langweilig und Buchstaben nerven! Doch je mehr Gründe die Spinnendame aufführt, desto unterhaltsamer und aberwitziger werden ihre Beispiele. Vielleicht macht das Blättern in den Seiten ja doch mehr Spaß als gedacht? Das Hardcover-Buch aus dem arsedition Verlag eignet sich wunderbar als Geschenk zur Einschulung oder als unterhaltsame Lektüre für die ganze Familie, sowohl zum Selberlesen als auch zum Vorlesen.10,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Darf man Bücher in der Buchhandlung lesen?
Ja, in den meisten Buchhandlungen ist es erlaubt, Bücher vor dem Kauf zu lesen. Es ist eine gängige Praxis, dass Kunden sich in der Buchhandlung umsehen und Bücher aus dem Regal nehmen, um darin zu blättern oder sie sogar komplett zu lesen. Allerdings wird erwartet, dass die Bücher in gutem Zustand bleiben und nicht beschädigt werden. **
-
Darf man Bücher in der Buchhandlung fertig lesen?
In den meisten Buchhandlungen ist es nicht üblich, Bücher komplett in der Buchhandlung zu lesen. Es wird erwartet, dass Kunden Bücher kaufen, um sie zu Hause zu lesen. Es ist jedoch oft möglich, einen kurzen Blick in ein Buch zu werfen, um zu entscheiden, ob es einem gefällt. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lesezeichen "Lesen & Schreiben"Lesezeichen Lesen & Schreiben im 2er-Set, zum Besticken in Kreuzstich. Komplettpackung mit Arbeitsanleitung, Zählvorlage, Garn und Sticknadel. Stofffarbe: weiß, Größe: 6 x 20 cm, Material: Aida-Stoff und Garn 100 % Baumwolle (ca. 5,4 Stiche/cm).13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.